Reembolso-creche na licitação: o erro na planilha que pode custar sua proposta
Reembolso-Creche
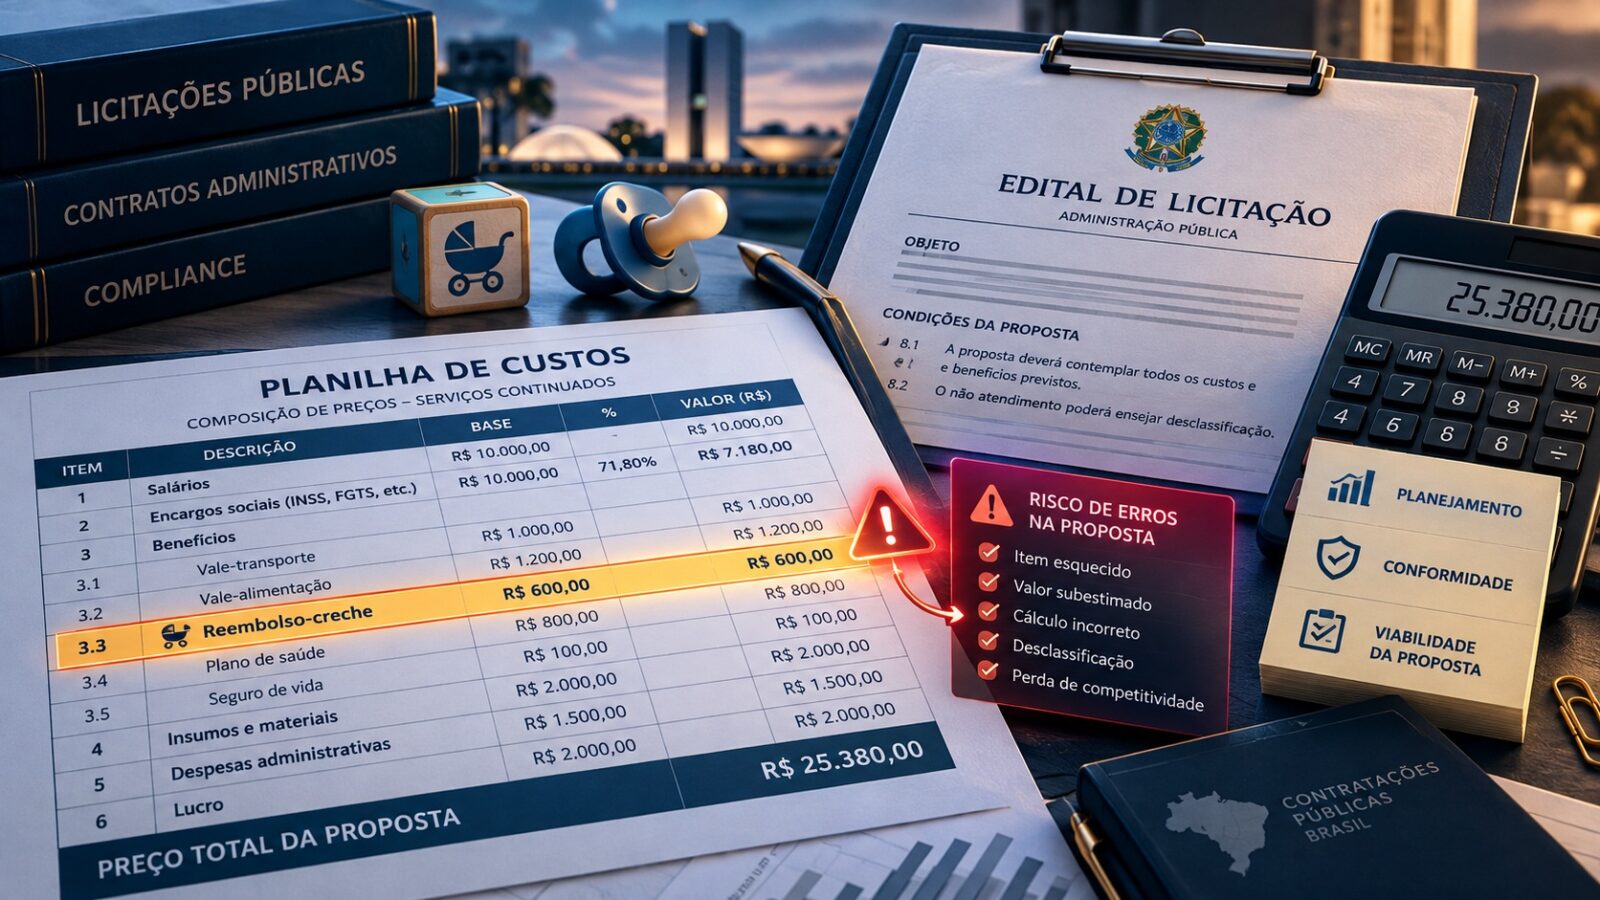
Quem trabalha com licitações sabe que uma proposta pode parecer perfeita até a hora de conferir a planilha. O preço está competitivo, os salários foram preenchidos, os encargos aparecem nas células certas. Mesmo assim, basta uma obrigação esquecida para surgir uma dúvida: a empresa conseguirá executar o contrato pelo valor oferecido?
Tenho observado, nas análises de editais e planilhas de serviços terceirizados, que os problemas mais sérios nem sempre estão nos grandes números. Muitas vezes aparecem em uma rubrica pequena, mal explicada no Termo de Referência ou simplesmente copiada de uma planilha antiga. O reembolso-creche é um exemplo atual dessa situação.
A regra merece atenção de quem disputa contratos federais de serviços contínuos com dedicação exclusiva de mão de obra. Ela interessa igualmente a pregoeiros, agentes de contratação, equipes de planejamento, fiscais, controle interno e assessorias jurídicas. O objetivo deste artigo é explicar o que conferir antes de apresentar a proposta, sem transformar um erro corrigível em motivo automático de exclusão.
De onde surgiu a nova exigência?
É importante acertar a sequência normativa. O Decreto nº 12.174/2024 já tratava de garantias trabalhistas nas contratações federais. Mas o reembolso-creche foi expressamente incluído nesse decreto pelo Decreto nº 12.926, de 13 de abril de 2026. Não é correto atribuir a criação dessa obrigação, desde 2024, à redação original do primeiro decreto.
No mesmo contexto foi editada a IN SEGES/MGI nº 147/2026, que disciplina condições de concessão, estimativa dos custos, comprovação e tratamento contratual. O benefício abrange trabalhadora ou trabalhador com filho, enteado ou criança sob guarda judicial de até cinco anos e onze meses, observadas as condições de ativação e a comprovação das despesas. A natureza do benefício é indenizatória, não salarial.Consulte a IN nº 147/2026.
Uma ressalva evita interpretações equivocadas: essa regulamentação dirige-se à Administração Pública federal direta, autárquica e fundacional, dentro de seu âmbito de aplicação. Não se deve afirmar que todas as prefeituras ou todos os estados precisam adotar automaticamente a mesma rubrica. Para esses entes, é necessário examinar as regras próprias e o edital concreto.
Reembolso-creche: R$ 526,64 ou R$ 105,33?
Essa é a primeira dúvida que eu procuraria esclarecer ao receber uma planilha. O Anexo I da IN indica R$ 526,64 mensais por dependente como parâmetro do benefício. O Anexo II fixa incidência de 20% para o provisionamento. Na orientação administrativa federal, a multiplicação resulta no valor de referência de R$ 105,33 por trabalhador.
São números com funções diferentes. R$ 526,64 é o valor mensal de referência por dependente, mas o reembolso efetivo poderá ser menor quando a despesa comprovada for inferior ou quando houver benefício coletivo a ser complementado. Já R$ 105,33 é o valor de referência do provisionamento por trabalhador na formação do orçamento e da proposta. Não é pagamento fixo a todos os empregados, nem o percentual de 20% limita o número de beneficiários.
A orientação oficial do Compras.gov.br trata os R$ 105,33 como custo mínimo relevante na seleção do fornecedor. No modelo orientado pela SEGES, a empresa não deve simplesmente reduzir essa parcela para melhorar seus lances; o que pode variar na composição são os custos indiretos, tributos e lucro, conforme o caso.
Um exemplo de reembolso-creche na planilha de custos
Imagine uma licitação para 30 postos de apoio administrativo. Usando a referência publicada de R$ 105,33 por trabalhador, a provisão alcança R$ 3.159,90 ao mês. Para doze meses, seriam R$ 37.918,80, antes dos efeitos de custos indiretos, tributos e lucro. Esse exemplo presume quantitativo estável e serve apenas para demonstrar a mecânica de cálculo.
Ao montar a proposta, não basta inserir R$ 37.918,80 em uma célula isolada. É preciso conferir qual posto gerou cada custo, como os percentuais de custos indiretos, tributos e lucro incidem e se a planilha reflete o modelo adotado pela Administração. Erros de vínculo entre abas podem distorcer o valor global sem que isso apareça no resumo da proposta.
A SEGES admite tratamento no Submódulo 2.3 — Benefícios Mensais e Diários — ou por meio de planilha auxiliar. Quando utilizada planilha auxiliar, os benefícios semelhantes não devem permanecer duplicados na planilha principal. Essa atenção é particularmente importante em editais que reaproveitam modelos anteriores.
Quem quiser aprofundar a importância da conferência cruzada entre os documentos pode consultar nosso artigo sobre erros em editais de licitação. É nesse confronto entre edital, TR, planilha e minuta que aparecem contradições capazes de comprometer a formação do preço.
A convenção coletiva já prevê auxílio-creche. E agora?
Outro ponto sensível é a existência de auxílio-creche, assistência infantil ou benefício semelhante na convenção coletiva de trabalho. A empresa não pode ignorar a norma coletiva, mas também não deve presumir que dois benefícios com finalidade equivalente serão somados integralmente, sem verificar as regras de compatibilização.
Os arts. 3º e 4º da IN nº 147/2026 disciplinam essa convivência: o benefício da norma coletiva poderá ser complementado quando inferior ao parâmetro federal, enquanto condições coletivas mais favoráveis prevalecem nas hipóteses regulamentadas. É indispensável conferir valor, idade da criança, critérios de elegibilidade, documentação e período de concessão. A decisão não deve ser tomada apenas pelo nome da rubrica.
Meu cuidado seria documentar a decisão de cálculo: qual instrumento coletivo foi utilizado, qual cláusula foi considerada e como a previsão entrou na planilha. Isso permite explicar o preço caso a Administração peça diligência. A falta de memória de cálculo pode ser tão problemática quanto um valor incorreto.
O provisionamento não é receita garantida
Aqui está uma diferença que costuma passar despercebida: o valor provisionado na proposta não é, por si só, quantia devida à contratada em cada medição. O art. 6º, § 4º, da IN nº 147/2026 condiciona o pagamento à comprovação mensal de desembolso em favor dos beneficiários.
Pelas orientações oficiais, valores reservados mas não utilizados são objeto do tratamento de medição pertinente. A empresa precisa, portanto, organizar os comprovantes, controlar os beneficiários e conciliar os desembolsos com a fatura. Não é prudente projetar o fluxo de caixa como se toda provisão contratual fosse faturamento líquido assegurado.
A fiscalização exige relatórios mensais, registros dos beneficiários e conferência documental. A empresa precisa conciliar planilha, registros do sistema e comprovantes. A falta desse controle pode gerar glosas mesmo quando o benefício foi previsto corretamente.
orientação sobre o início da exigibilidadeTambém existe uma questão de ativação. A IN exige requerimento e documentos do trabalhador, além do registro e da atualização das informações no Contratos.gov.br. A norma trata da data devida do benefício e prevê que, nas hipóteses específicas de complementação ou substituição de regras coletivas, a ativação não produz efeitos retroativos. É prudente que a contratada mantenha documentação organizada e observe os procedimentos de proteção de dados pessoais.
Omitir o reembolso-creche provoca desclassificação automática?
Não. A resposta tecnicamente correta depende do edital e do conteúdo da proposta. Se a rubrica obrigatória foi omitida, o agente de contratação deve avaliar a relevância da desconformidade, a demonstração da exequibilidade e as possibilidades juridicamente admitidas de saneamento. Não existe autorização para simplesmente ignorar um custo exigível; também não se deve tratar qualquer erro de preenchimento como exclusão inevitável.
A Lei nº 14.133/2021, especialmente os dispositivos relativos ao julgamento e às diligências, exige exame da situação concreta. Corrigir a distribuição interna de valores, sem elevar o preço global e sem desvirtuar a proposta, pode ser juridicamente distinto de reformular a oferta após conhecer a concorrência.
Já tratei dessa diferença no artigo erro sanável na licitação. A linha divisória está em preservar a igualdade de condições, a substância da proposta e a comprovação de sua viabilidade. Nem formalismo exagerado nem flexibilidade sem critérios ajudam a contratação.
O desconto agressivo pode esconder um risco
Durante a disputa, cada centavo parece importante. O problema é que o menor preço só representa vantagem quando a empresa consegue honrar os compromissos que assumiu. Se a proposta já nasce sem um custo obrigatório, o desconto pode refletir uma planilha incompleta, não uma operação mais eficiente.
É por isso que recomendo chegar à sessão com um limite de lance calculado antes, e não improvisado a cada rodada. Salários, encargos, benefícios, substituições, tributos e margem devem estar coerentes. A análise sobre proposta inexequível na licitação complementa esse raciocínio.
E se a Administração calculou errado?
O licitante não deve assumir que toda falha se origina da empresa. Já encontrei, em análises de documentos de contratação, diferenças entre o que o Termo de Referência exige e o que a planilha oficial efetivamente remunera. Quando isso ocorre, a primeira providência é registrar a divergência e apurar seu efeito econômico.
Contratos antigos merecem cuidado: a IN contém regras transitórias distintas para editais publicados, processos em andamento e contratos vigentes. É necessário verificar a fase da contratação antes de exigir adequação imediata.
Se o edital prevê serviço com dedicação exclusiva de mão de obra abrangido pela regra federal, mas a estimativa não considera adequadamente o benefício, vale questionar qual metodologia foi adotada. Uma resposta precisa esclarecer também como a Administração pretende realizar a medição e tratar eventuais benefícios convencionais.
A situação se relaciona ao que abordei em matriz de riscos na licitação: uma exigência sem correspondente tratamento econômico pode transferir, de maneira pouco transparente, riscos para quem apresenta a proposta.
Esclarecimento ou impugnação: qual caminho escolher?
Quando a dúvida é interpretativa — por exemplo, se o benefício está numa planilha auxiliar ou no Submódulo 2.3 — o pedido de esclarecimento costuma ser o primeiro caminho. É a oportunidade de pedir resposta objetiva antes da sessão, com indicação das fórmulas e das condições de medição.
Quando houver uma exigência contraditória, metodologia incompatível com norma aplicável ou orçamento que torne inviável o cumprimento de obrigação exigida, pode existir fundamento para impugnação. A peça deve identificar exatamente o item questionado, demonstrar o impacto no preço e formular pedido de correção.
O art. 164 da Lei nº 14.133/2021 prevê apresentação de impugnações e pedidos de esclarecimento até três dias úteis antes da abertura do certame. E, se uma correção modificar as condições de formulação das propostas, deve-se examinar a republicação e a reabertura do prazo. O tema está detalhado no , disponível no Blog MSC.
E quando a quantidade de crianças supera os 20%?
O percentual de 20% é uma base referencial de estimativa, não um teto de atendimento. O art. 6º, § 1º, da IN admite, mediante demonstração analítica de maior adequação, métodos estatísticos e dados oficiais ajustados ao perfil da força de trabalho. Se o provisionamento anual se mostrar insuficiente para cobrir as despesas efetivas, o art. 15, § 1º, prevê adequação dos valores contratuais, observados os requisitos aplicáveis.
O FAQ oficial sobre contratos pequenos e incidência superior a 20% traz exemplos expressivos: um posto com duas crianças elegíveis pode demandar incidência de 200%; dez postos com quatro crianças podem requerer 40%. A lição é clara: incidência orçamentária não se confunde com limite de direitos.
O que eu conferiria antes de liberar a proposta
Na prática, eu faria uma conferência final com quatro perguntas. A norma federal se aplica à contratação? A convenção coletiva contém benefício semelhante? A rubrica foi considerada uma única vez, com o tratamento adequado de custos indiretos, tributos e lucro? O preço final suporta o conjunto das obrigações?
Depois, compararia os valores entre as abas e verificaria as fórmulas, sobretudo quando uma planilha auxiliar alimenta o resumo da proposta. Por último, conferiria os anexos exigidos e o prazo para apresentar a versão readequada. Vale reler o artigo sobre prazo no chat da licitação, porque uma planilha correta também pode perder utilidade se não for enviada quando solicitada.
Conclusão: vencer não basta; é preciso executar
O reembolso-creche pode parecer um detalhe diante do valor global de um contrato. Não é. Ele mostra como uma alteração normativa exige revisar modelos, entender as convenções coletivas e abandonar a prática de replicar planilhas sem conferir sua atualidade.
Minha orientação aos empresários é simples: não aguardem a convocação para a proposta ajustada para descobrir como o benefício será calculado. Aos agentes públicos, a recomendação é igualmente objetiva: ofereçam regras e planilhas que permitam propostas comparáveis, análise consistente e medição verificável.
Na Marcos Silva Consultoria, a análise de editais, termos de referência e planilhas busca justamente identificar riscos antes que se transformem em desclassificações, recursos ou contratos deficitários. Se houver dúvida concreta sobre sua licitação, fale comigo pelo WhatsApp. A prevenção costuma ser menos onerosa do que corrigir o problema depois.

